Thông tư 94/2026/TT-BTC quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế
Theo Thông tư số 94/2026/TT-BTC, công tác quản lý thuế được chuyển mạnh sang phương thức quản lý hành vi tuân thủ, kết hợp nhận diện và quản lý rủi ro. Người nộp thuế được phân loại theo 4 mức độ tuân thủ: Tốt – Trung bình – Thấp – Không tuân thủ, làm cơ sở để cơ quan thuế áp dụng biện pháp quản lý phù hợp.
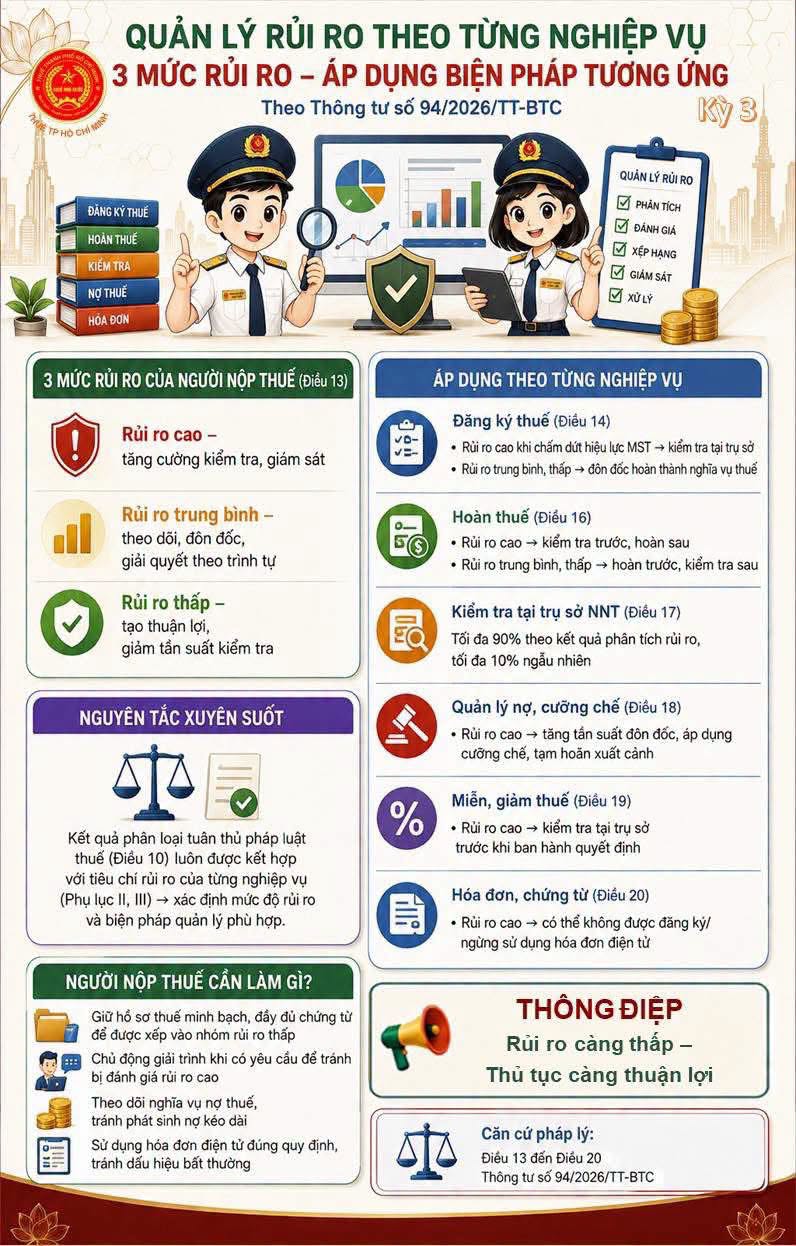
Bạn có biết rằng chỉ một lỗi sai nhỏ về hóa đơn hoặc chậm phản hồi thông báo của cơ quan thuế có thể ngay lập tức đưa doanh nghiệp của bạn vào danh sách "Giám sát trọng điểm"? Trong bối cảnh ngành Thuế áp dụng trí tuệ nhân tạo và học máy để tự động quét rủi ro theo Thông tư 94/2026/TT-BTC, việc hiểu rõ luật chơi không còn là lựa chọn, mà là điều kiện sống còn để bảo vệ an toàn cho doanh nghiệp của bạn.
Nắm vững nội dung cốt lõi tại Thông tư 94/2026/TT-BTC giúp người nộp thuế:
Cách phân loại 4 mức độ tuân thủ thuế và tác động trực tiếp của chúng đến hoạt động kinh doanh.
Những tiêu chí rủi ro cốt lõi mà cơ quan thuế dùng để "chấm điểm" doanh nghiệp của bạn.
Các hành động bắt buộc và chiến lược phòng ngừa để doanh nghiệp luôn nằm trong "vùng an toàn".
Bốn Mức Độ Tuân Thủ Thuế: Doanh Nghiệp Bạn Đang Ở Đâu?
Theo Điều 10 của Thông tư 94/2026/TT-BTC, cơ quan thuế sẽ tự động phân loại người nộp thuế thành 4 mức độ tuân thủ pháp luật dựa trên hệ thống cơ sở dữ liệu lớn. Điểm số tuân thủ này giống như "điểm tín dụng" của doanh nghiệp:
-
Mức 1: Tuân thủ tốt: Doanh nghiệp luôn khai báo đầy đủ, nộp thuế đúng hạn, hóa đơn minh bạch. Đây là nhóm được ưu tiên tuyên dương, hưởng các chế độ ưu đãi đặc biệt khi làm thủ tục thuế và hoàn thuế.
-
Mức 2: Tuân thủ trung bình: Doanh nghiệp có phát sinh sai sót nhỏ nhưng không mang tính hệ thống.
-
Mức 3: Tuân thủ thấp: Thường xuyên chậm nộp tờ khai, nợ thuế kéo dài hoặc có các vi phạm hành chính nhỏ về thuế.
-
Mức 4: Không tuân thủ: Doanh nghiệp trốn tránh nghĩa vụ thuế, có dấu hiệu vi phạm pháp luật nghiêm trọng hoặc không giải trình số liệu khi có yêu cầu.
Một câu hỏi đáng suy ngẫm: Nếu doanh nghiệp của bạn bị xếp vào Mức 3 hoặc Mức 4, bạn có biết rằng tần suất thanh tra, kiểm tra trực tiếp tại trụ sở doanh nghiệp sẽ tăng lên gấp nhiều lần, gây gián đoạn lớn đến hoạt động kinh doanh?
Những Tiêu Chí "Sống Còn" Quyết Định Độ Rủi Ro Của Doanh Nghiệp
Để bảo vệ doanh nghiệp khỏi các rủi ro pháp lý, người nộp thuế bắt buộc phải lưu ý các tiêu chí cốt lõi được quy định tại Phụ lục I và II của Thông tư. Đây là những "điểm đen" dễ khiến doanh nghiệp bị hạ bậc tuân thủ nhất:
-
Tình trạng nợ thuế (Tuổi nợ và Tần suất nợ): Nợ thuế dây dưa không chỉ khiến doanh nghiệp bị tính tiền chậm nộp, mà còn trực tiếp kích hoạt các biện pháp cưỡng chế hóa đơn, thậm chí là tạm hoãn xuất cảnh đối với người đại diện theo pháp luật.
-
Quản lý hóa đơn điện tử: Việc sử dụng hóa đơn không hợp pháp, hóa đơn mua bán khống, hoặc xuất hóa đơn vượt quá ngưỡng an toàn (so với vốn và quy mô doanh thu) là con đường nhanh nhất đưa doanh nghiệp vào diện "Kiểm tra trọng điểm".
-
Nghĩa vụ giải trình số liệu: Khi nhận được yêu cầu giải trình từ cơ quan thuế về sự chênh lệch số liệu (giữa tờ khai và thực tế hóa đơn, dữ liệu ngân hàng), doanh nghiệp bắt buộc phải phản hồi đầy đủ, trung thực trong thời hạn quy định. Sự "im lặng" hoặc giải trình không thỏa đáng sẽ khiến doanh nghiệp bị xếp ngay vào nhóm rủi ro cao (Mức 4).
-
Giao dịch qua ngân hàng có dấu hiệu đáng ngờ: Các giao dịch đáng ngờ liên quan đến phòng chống rửa tiền, trốn thuế sẽ bị hệ thống tự động quét và đưa vào diện kiểm soát đặc biệt.
Chiến Lược Hành Động Để Doanh Nghiệp Luôn "An Toàn"
Làm thế nào để doanh nghiệp của bạn luôn giữ vững vị trí trong nhóm an toàn? Hãy áp dụng ngay quy tắc 3 CHỦ ĐỘNG sau đây:
-
Chủ động rà soát sức khỏe thuế định kỳ: Đừng đợi đến khi cơ quan thuế gửi thông báo. Kế toán doanh nghiệp cần tự đối chiếu dữ liệu hóa đơn đầu vào - đầu ra trên cổng thông tin của Tổng cục Thuế để kịp thời phát hiện sai lệch.
-
Chủ động giải trình kịp thời: Thiết lập quy trình tiếp nhận thông tin từ cơ quan thuế. Mọi yêu cầu làm rõ, giải trình số liệu phải được phản hồi bằng văn bản rõ ràng, kèm chứng từ chứng minh trong thời gian quy định.
-
Chủ động kết nối và chia sẻ dữ liệu: Theo tiêu chí số 26 (Phụ lục I), những doanh nghiệp tự nguyện đăng ký tuân thủ, sẵn sàng chia sẻ dữ liệu kế toán, hóa đơn điện tử trực tiếp với cơ quan thuế sẽ được đánh giá điểm tuân thủ rất cao.
Sự thật bất ngờ: Việc giữ cho doanh nghiệp sạch nợ thuế và nộp tờ khai đúng hạn (dù là tờ khai trắng không phát sinh doanh thu) đóng góp đến 60% vào điểm số tuân thủ an toàn của bạn.
Những điểm cốt lõi doanh nghiệp cần ghi nhớ:
- Hệ thống đánh giá tự động: Đừng chủ quan, việc chấm điểm tuân thủ và phân loại rủi ro được cơ quan thuế thực hiện tự động và liên tục bằng công nghệ học máy.
- An toàn hóa đơn là trên hết: Quản lý chặt chẽ hóa đơn đầu vào; tuyệt đối tránh xa các hóa đơn của doanh nghiệp bỏ trốn hoặc có rủi ro cao.
- Nợ thuế và Xuất cảnh: Quản lý dòng tiền tốt để không rơi vào nhóm nợ thuế quá hạn, tránh nguy cơ bị cưỡng chế hóa đơn và đình chỉ xuất cảnh đối với ban lãnh đạo.
- Giải trình là cơ hội: Phản hồi thông báo thuế nhanh chóng và minh bạch chính là lá chắn bảo vệ doanh nghiệp không bị rơi vào nhóm Không tuân thủ.
-
Thông tư 136/2026/TT-BTC sửa đổi, bổ sung luật thuế Tiêu Thụ Đặc Biệt (Hiệu lực 15-09-2026)
-
Hạch toán kế toán trong công ty tổ chức sự kiện theo Thông Tư 99/2025/TT-BTC
-
Ghi nhận doanh thu và xuất hóa đơn đúng thời điểm trong doanh nghiệp môi giới bất động sản
-
Thuế Thu nhập cá nhân 2026: 4 Thay đổi bước ngoặt bạn không thể ngó lơ từ Thông tư 87
-
Tổng Hợp Những Quy Định Quan Trọng Tại Nghị Định 253/2026/NĐ-CP Về Thuế Thu Nhập Cá Nhân
-
Thông tư 20/2026/TT-BTC: Những điểm mới quan trọng doanh nghiệp cần biết về thuế TNDN