Thông tư 71/2024/TT-BTC: Hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã (cập nhật mới nhất)
Thông tư 71/2024/TT-BTC hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã, thay thế Thông tư 24/2017/TT-BTC, áp dụng từ năm tài chính 2025. Bài viết tóm tắt hệ thống tài khoản, chứng từ, sổ sách, báo cáo tài chính và hướng dẫn chuyển đổi số dư từ TT 24, TT 133 sang TT 71.
Thông tư 71/2024/TT-BTC do Bộ Tài chính ban hành ngày 07/10/2024 là văn bản hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã mới, thay thế hoàn toàn Thông tư 24/2017/TT-BTC. Thông tư áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2025, đồng nghĩa với việc báo cáo tài chính năm 2025 của hợp tác xã phải lập theo mẫu mới. Trong bài viết này, Dịch vụ kế toán nhanh AZ tóm tắt những điểm cốt lõi, các thay đổi về tài khoản và hướng dẫn chuyển đổi số dư để hợp tác xã áp dụng đúng, tránh sai sót khi quyết toán.
Ảnh: Thông tư 71/2024/TT-BTC hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã
1. Thông tin chung về Thông tư 71/2024/TT-BTC
|
Nội dung |
Thông tin |
|
Số hiệu |
71/2024/TT-BTC |
|
Cơ quan ban hành |
Bộ Tài chính (Thứ trưởng Võ Thành Hưng ký) |
|
Ngày ban hành |
07/10/2024 |
|
Năm tài chính áp dụng |
Từ hoặc sau ngày 01/01/2025 |
|
Văn bản bị thay thế |
Thông tư 24/2017/TT-BTC ngày 28/3/2017 |
|
Căn cứ pháp lý chính |
Luật Kế toán 2015; Luật Hợp tác xã 2023; Nghị định 113/2024/NĐ-CP |
|
Bố cục |
3 chương, 8 điều và 4 phụ lục |
Việc ban hành Thông tư 71 nhằm đồng bộ chế độ kế toán với Luật Hợp tác xã 2023 (có hiệu lực từ 01/7/2024) và Nghị định 113/2024/NĐ-CP, đặc biệt là các quy định mới về tài sản chung không chia, hoạt động cho vay nội bộ và chấm dứt hình thức tín dụng nội bộ theo Luật HTX 2012.
2. Phạm vi điều chỉnh và đối tượng áp dụng
2.1. Phạm vi điều chỉnh
Thông tư hướng dẫn về chứng từ kế toán, tài khoản kế toán, nguyên tắc ghi sổ kế toán, lập và trình bày báo cáo tài chính của hợp tác xã, liên hiệp hợp tác xã (gọi chung là hợp tác xã).
Lưu ý quan trọng: Thông tư 71 không áp dụng cho việc xác định nghĩa vụ thuế của hợp tác xã với ngân sách nhà nước. Nghĩa vụ thuế vẫn xác định theo pháp luật thuế (thuế GTGT, TNDN, TNCN…). Việc ghi sổ phải căn cứ vào chứng từ phản ánh giao dịch kinh tế đã phát sinh và hoàn thành.
2.2. Đối tượng áp dụng
Tất cả hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo Luật Hợp tác xã. Các hợp tác xã trước đây áp dụng Thông tư 24/2017/TT-BTC hoặc Thông tư 133/2016/TT-BTC (chế độ kế toán doanh nghiệp nhỏ và vừa) đều phải chuyển sang Thông tư 71/2024/TT-BTC.
3. Nội dung chính của Thông tư 71/2024/TT-BTC
Phần quy định cụ thể của Thông tư gắn với 4 phụ lục, tương ứng 4 mảng công việc kế toán của hợp tác xã:
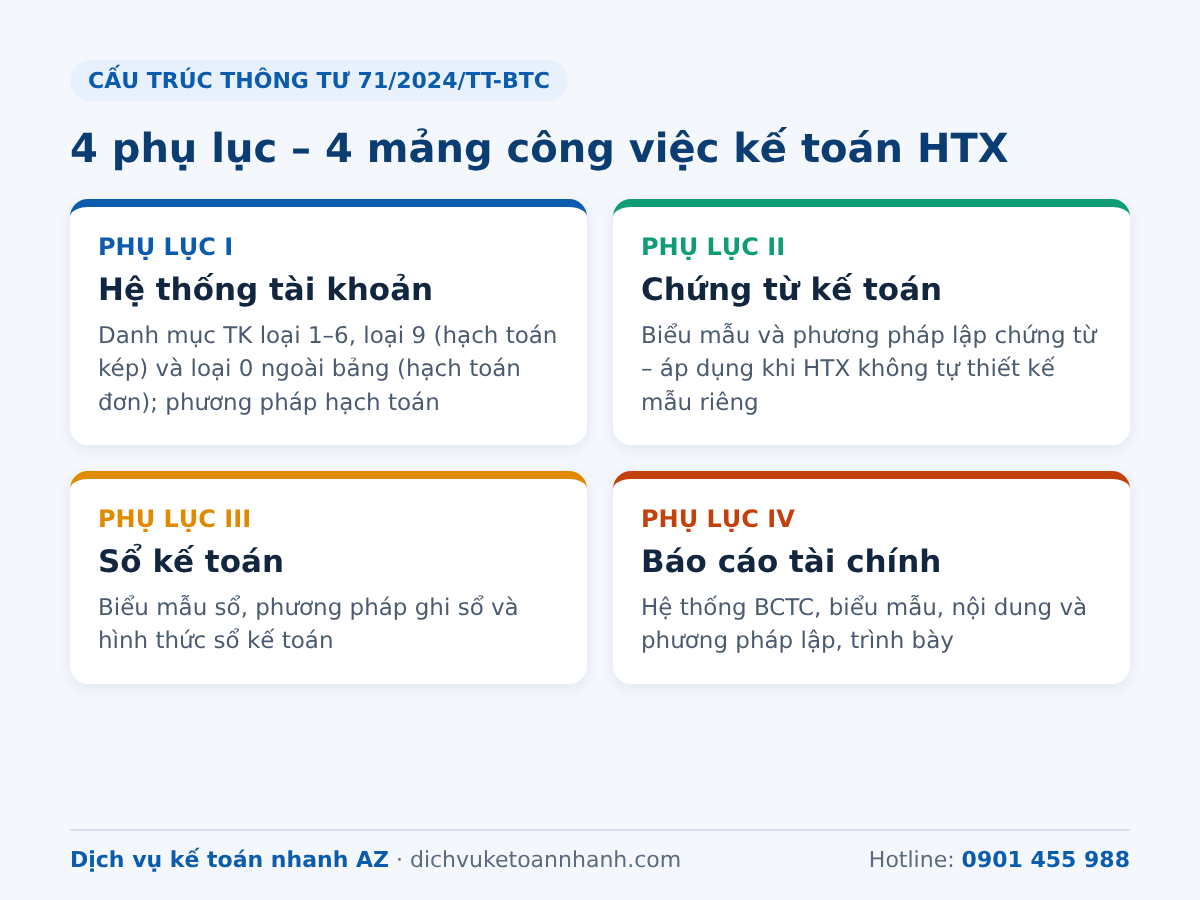
Ảnh: Cấu trúc 4 phụ lục của Thông tư 71/2024/TT-BTC về kế toán hợp tác xã
3.1. Hệ thống tài khoản kế toán (Điều 3 – Phụ lục I)
· Gồm tài khoản trong bảng (loại 1 đến loại 6 và loại 9) – hạch toán kép, và tài khoản ngoài bảng (loại 0) – hạch toán đơn.
· Hợp tác xã được mở thêm tài khoản chi tiết (cấp 2, cấp 3…) phù hợp yêu cầu quản lý.
· Muốn bổ sung tài khoản ngang cấp với tài khoản đã quy định thì phải thực hiện theo Luật Kế toán, đảm bảo trình bày BCTC thống nhất, không trùng lặp, không bỏ sót.
3.2. Chứng từ kế toán (Điều 4 – Phụ lục II)
· HTX được tự thiết kế biểu mẫu chứng từ nhưng phải có đủ nội dung chủ yếu theo Luật Kế toán và đảm bảo kiểm soát chặt chẽ tài sản, nguồn vốn.
· Chứng từ điện tử phải tuân thủ thêm Luật Giao dịch điện tử, Luật Quản lý thuế và văn bản hướng dẫn (bao gồm quy định về hóa đơn điện tử).
· Nếu không tự thiết kế, HTX áp dụng mẫu chứng từ tại Phụ lục II.
3.3. Sổ kế toán (Điều 5 – Phụ lục III)
HTX được tự xây dựng mẫu sổ phù hợp đặc điểm sản xuất, kinh doanh, miễn là thông tin minh bạch, đầy đủ, dễ kiểm tra, đối chiếu. Trường hợp không tự xây dựng thì áp dụng biểu mẫu sổ, phương pháp ghi sổ và hình thức sổ kế toán tại Phụ lục III.
3.4. Báo cáo tài chính (Điều 6 – Phụ lục IV)
Hệ thống BCTC, biểu mẫu, nội dung và phương pháp lập, trình bày BCTC của hợp tác xã thực hiện theo Phụ lục IV. Đây là phần kế toán HTX cần đặc biệt lưu ý khi lập báo cáo tài chính năm 2025 – kỳ đầu tiên áp dụng mẫu mới.
4. Quy định chuyển tiếp – điểm kế toán HTX cần chú ý nhất
4.1. Chấm dứt tài khoản tín dụng nội bộ và quỹ dự phòng rủi ro tín dụng
· TK 332 – Phải trả của hoạt động tín dụng nội bộ: không tiếp tục sử dụng, trừ HTX có hợp đồng tín dụng nội bộ ký trước ngày 01/9/2023 và còn hiệu lực thì được dùng đến khi hợp đồng hết hạn.
· Với các hợp đồng nói trên, chi phí lãi tiền gửi phải trả cho thành viên theo dõi trên TK 6123 – Chi phí hoạt động cho vay nội bộ (mở chi tiết).
· TK 359 – Quỹ dự phòng rủi ro tín dụng: ngừng sử dụng; số dư còn lại chuyển sang theo dõi chi tiết trên TK 338 – Phải trả khác và trình bày trên thuyết minh BCTC.
4.2. Chuyển đổi số dư với HTX đang áp dụng Thông tư 24/2017
· Số dư TK 132 – Phải thu của hoạt động tín dụng nội bộ chuyển sang TK 132 – Phải thu của hoạt động cho vay nội bộ.
· Tài sản hình thành từ hỗ trợ của Nhà nước không hoàn lại, quyền sử dụng đất được giao/cho thuê… đang theo dõi trên TK 211 (chi tiết tài sản không chia) chuyển sang TK 212 – Tài sản chung không chia; đồng thời nguồn hình thành trên TK 442 chuyển sang TK 4422 – Nguồn hình thành tài sản chung không chia.
4.3. Chuyển đổi số dư với HTX đang áp dụng Thông tư 133/2016
Thông tư quy định chi tiết việc chuyển số dư từ hệ thống tài khoản TT 133 sang TT 71. Một số tài khoản tiêu biểu:
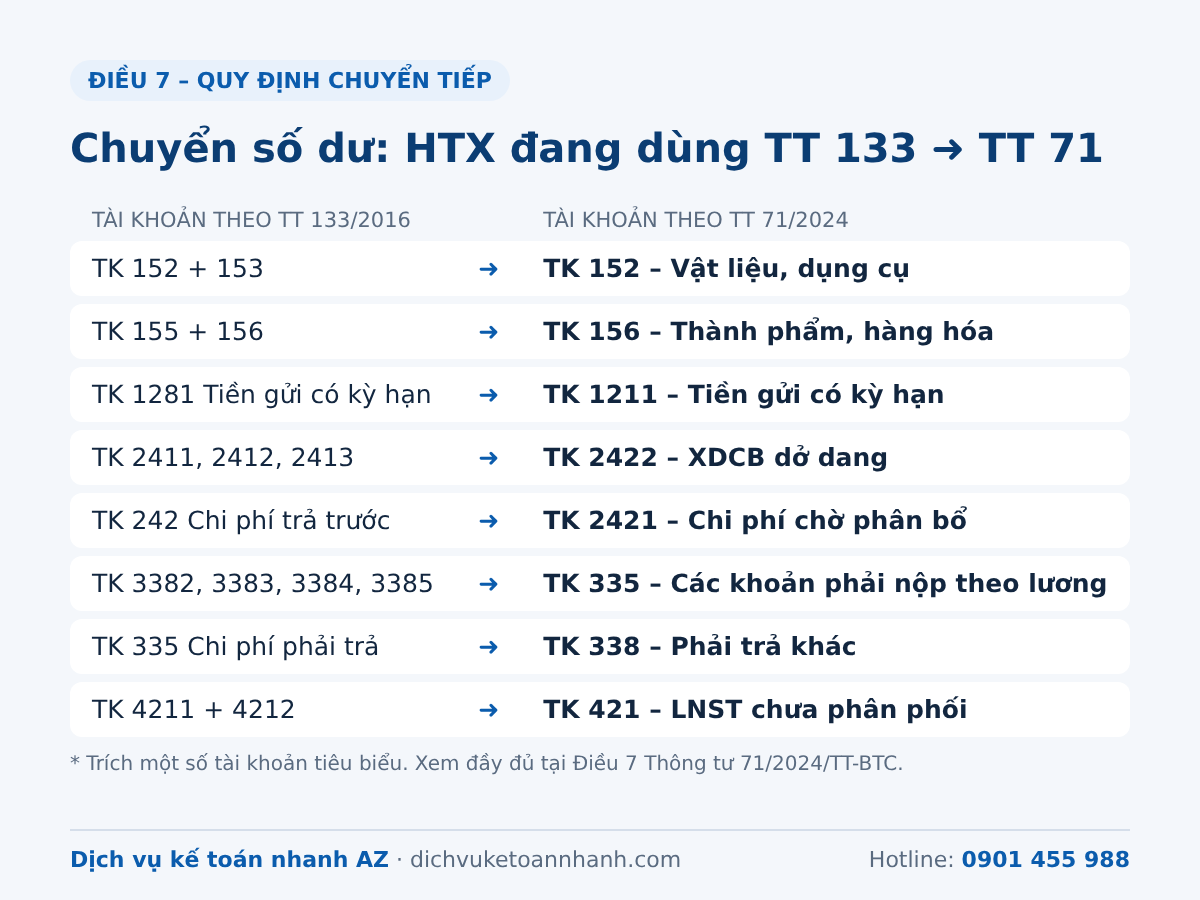
Ảnh: Bảng chuyển đổi số dư tài khoản từ Thông tư 133/2016 sang Thông tư 71/2024 cho hợp tác xã
|
Tài khoản theo TT 133/2016 |
Chuyển sang tài khoản theo TT 71/2024 |
|
121 – Chứng khoán kinh doanh; 1288; 2281, 2288 |
1218 – Đầu tư tài chính khác |
|
1281 – Tiền gửi có kỳ hạn |
1211 – Tiền gửi có kỳ hạn |
|
1381, 1386, 1388 |
138 – Phải thu khác |
|
152 – NVL; 153 – CCDC |
152 – Vật liệu, dụng cụ |
|
155 – Thành phẩm; 156 – Hàng hóa |
156 – Thành phẩm, hàng hóa |
|
2112 – TSCĐ thuê tài chính |
2114 – TSCĐ thuê tài chính |
|
217 – Bất động sản đầu tư |
2117 – Bất động sản đầu tư |
|
2142 – Hao mòn TSCĐ thuê TC |
2144 – Hao mòn TSCĐ thuê TC |
|
2291, 2292, 2293, 2294 |
229 – Dự phòng tổn thất tài sản |
|
2411, 2412, 2413 |
2422 – Xây dựng cơ bản dở dang |
|
242 – Chi phí trả trước |
2421 – Chi phí chờ phân bổ |
|
33311, 33312 |
3331 – Thuế GTGT phải nộp |
|
3332, 3333, 3335, 3336, 3337, 3338, 3339 |
3338 – Thuế khác, phí, lệ phí và các khoản phải nộp NN |
|
335 – Chi phí phải trả |
338 – Phải trả khác |
|
3382, 3383, 3384, 3385 |
335 – Các khoản phải nộp theo lương |
|
3381, 3386, 3387, 3388 |
338 – Phải trả khác |
|
3411, 3412 |
341 – Phải trả nợ vay |
|
3521, 3522, 3524 |
338 – Phải trả khác |
|
3534 – Quỹ thưởng ban quản lý điều hành |
3531 – Quỹ khen thưởng |
|
3561, 3562 – Quỹ phát triển KH&CN |
338 – Phải trả khác |
|
4211, 4212 |
421 – LNST chưa phân phối |
Lưu ý: TK 335 có nội dung hoàn toàn khác giữa hai thông tư. Theo TT 71, TK 335 dùng cho các khoản phải nộp theo lương (BHXH, BHYT, BHTN, KPCĐ), còn chi phí phải trả chuyển vào TK 338. Kế toán cần cẩn thận khi khai báo lại danh mục tài khoản trên phần mềm để tránh nhầm lẫn.
5. Hợp tác xã cần làm gì để áp dụng Thông tư 71/2024?
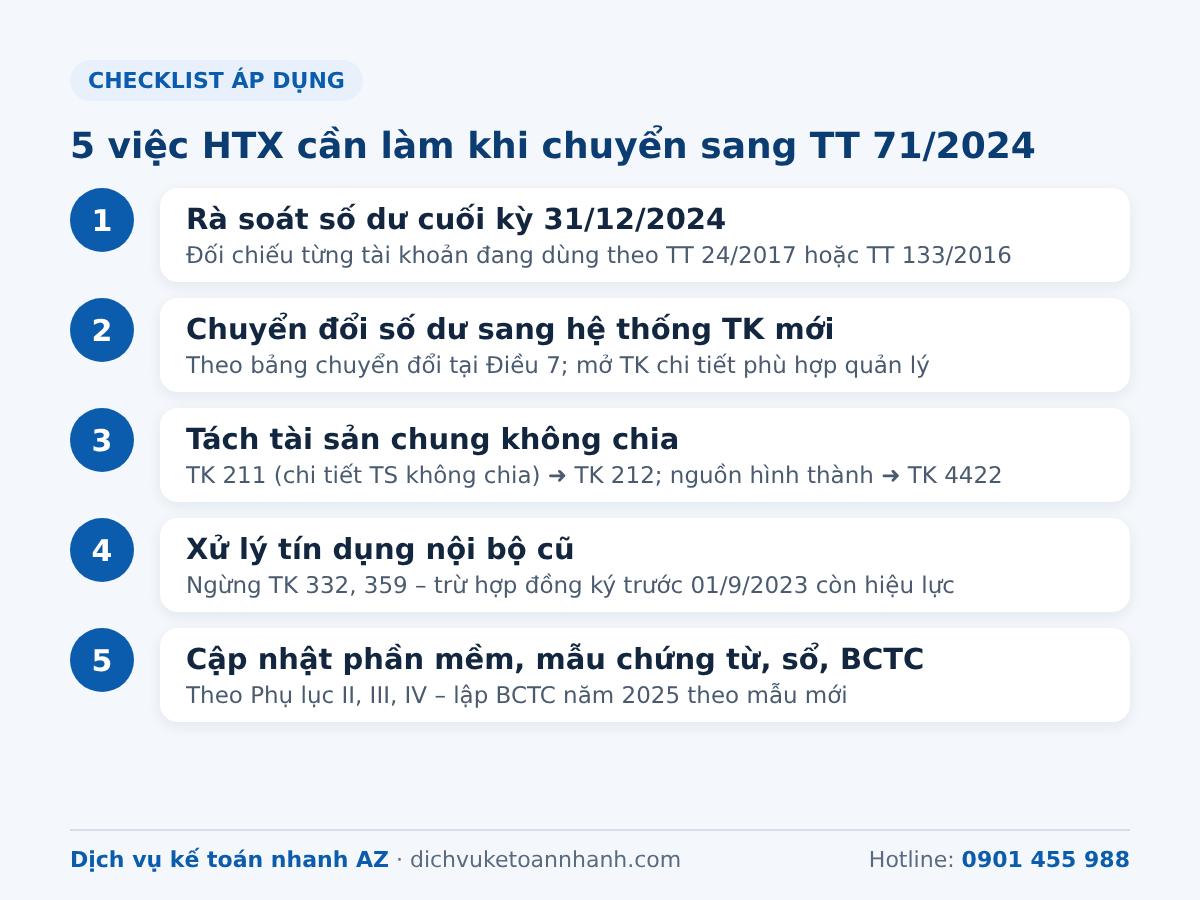
Ảnh: Checklist 5 việc hợp tác xã cần làm khi chuyển sang Thông tư 71/2024/TT-BTC
· Bước 1 – Rà soát số dư: khóa sổ, đối chiếu số dư các tài khoản tại ngày 31/12/2024 (hoặc ngày kết thúc năm tài chính trước).
· Bước 2 – Lập bảng chuyển đổi: ánh xạ từng tài khoản cũ sang tài khoản mới theo Điều 7; mở tài khoản chi tiết phù hợp quản lý.
· Bước 3 – Tách tài sản chung không chia: chuyển TK 211 (chi tiết) sang TK 212, nguồn hình thành sang TK 4422.
· Bước 4 – Xử lý tín dụng nội bộ: rà soát hợp đồng ký trước 01/9/2023; tất toán, chuyển số dư TK 359 sang TK 338.
· Bước 5 – Cập nhật hệ thống: phần mềm kế toán, mẫu chứng từ, sổ sách và mẫu BCTC theo Phụ lục II, III, IV; ban hành quy chế/quyết định áp dụng chế độ kế toán mới.
6. Câu hỏi thường gặp về Thông tư 71/2024/TT-BTC
Thông tư 71/2024/TT-BTC áp dụng từ khi nào?
Thông tư có hiệu lực từ ngày 07/10/2024 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2025.
Thông tư 71/2024 thay thế văn bản nào?
Thay thế Thông tư 24/2017/TT-BTC ngày 28/3/2017 hướng dẫn chế độ kế toán hợp tác xã, liên hiệp hợp tác xã.
Hợp tác xã đang dùng Thông tư 133 có phải chuyển sang Thông tư 71 không?
Có. Thông tư 71 áp dụng cho các HTX thành lập và hoạt động theo Luật Hợp tác xã, và Điều 7 đã hướng dẫn riêng việc chuyển đổi số dư cho HTX đang áp dụng Thông tư 133/2016/TT-BTC.
Hợp tác xã có được tự thiết kế chứng từ, sổ kế toán không?
Được, miễn đảm bảo đầy đủ nội dung chủ yếu theo Luật Kế toán và yêu cầu quản lý. Nếu không tự thiết kế thì dùng mẫu tại Phụ lục II (chứng từ) và Phụ lục III (sổ kế toán).
Thông tư 71 có quy định về thuế của hợp tác xã không?
Không. Thông tư chỉ hướng dẫn chế độ kế toán, không áp dụng cho việc xác định nghĩa vụ thuế. Nghĩa vụ thuế thực hiện theo pháp luật về thuế.
7. Dịch vụ kế toán hợp tác xã trọn gói – Dịch vụ kế toán nhanh AZ
Việc chuyển đổi chế độ kế toán từ Thông tư 24 hoặc Thông tư 133 sang Thông tư 71/2024/TT-BTC đòi hỏi kế toán phải nắm chắc hệ thống tài khoản mới, đặc biệt các nội dung riêng của hợp tác xã như tài sản chung không chia, cho vay nội bộ, phân phối thu nhập cho thành viên. Dịch vụ kế toán nhanh AZ hỗ trợ hợp tác xã:
· Rà soát sổ sách, chuyển đổi số dư sang hệ thống tài khoản theo Thông tư 71.
· Nhận làm kế toán, khai thuế, lập báo cáo tài chính năm cho hợp tác xã, liên hiệp hợp tác xã.
· Cung cấp, cài đặt và hướng dẫn sử dụng phần mềm kế toán MISA phù hợp chế độ kế toán HTX.
📞 Liên hệ ngay Hotline/Zalo: 0901 455 988 – Website: dichvuketoannhanh.com để được tư vấn miễn phí.
Xem thêm: tải toàn văn Thông tư 71/2024/TT-BTC và các biểu mẫu chứng từ, sổ kế toán hợp tác xã tại mục Biểu mẫu trên website.
-
Tặng phần mềm kế toán Excel cho hợp tác xã theo Thông tư 71/2024/TT-BTC (kèm hướng dẫn)
-
Tặng phần mềm kế toán Excel theo TT58/2026 cho 4 nhóm doanh nghiệp siêu nhỏ
-
Tải phần mềm kế toán Excel theo Thông tư 99 miễn phí (2026)
-
Mẫu thông báo thay đổi thông tin ngân hàng mới nhất 2026 (file Word)
-
Thông tư 94/2026/TT-BTC quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế
-
Thông tư 136/2026/TT-BTC sửa đổi, bổ sung luật thuế Tiêu Thụ Đặc Biệt (Hiệu lực 15-09-2026)